

Исход спортивного события можно обсуждать как ставку с коэффициентом или как контракт с меняющейся ценой. Внешне интерфейсы отличаются, но интерес пользователя часто начинается с одного вопроса: что произойдёт дальше? Именно поэтому биржи прогнозов стали заметной темой для букмекерской индустрии.
В октябрьских отраслевых публикациях появилась оценка Macquarie: объём сделок участников, обозначенный как taker volume, в 2026 году может приблизиться к $187 млрд. Разбираемся, что измеряет эта сумма, как устроены контракты на события и почему новый формат не устраняет финансовый риск.
Материал подготовлен 15 октября 2026 года. Механика показана на упрощённом примере. Правила конкретного контракта и площадки могут различаться.
$187 млрд — прогноз оборота, а не заработка
По сообщениям EGR и других отраслевых изданий, аналитик Macquarie Чад Бейнон оценил taker volume бирж прогнозов за 2026 год примерно в $186,8 млрд, или округлённо $187 млрд. В публикациях эта величина сопоставляется с $22 млрд за предыдущий год: примерно 8,5-кратный рост. При этом новая оценка немного ниже прежнего прогноза в $190 млрд.
Это вторичный пересказ оценки Macquarie: редакция BET RATING не получила исходный аналитический отчёт и не проводила независимый подсчёт. Термин taker volume сохраняем, чтобы не выдавать конкретную метрику за универсальную оценку всех денег рынка.
Для читателя принципиально различать объём торгов, выручку оператора и финансовый результат участника. Одна и та же позиция может переходить между владельцами до окончательного расчёта. Большая активность поэтому сама по себе не означает сопоставимого притока новых денег или прибыли пользователей.
Прогноз на полный год также не равен уже достигнутому результату. Корректный заголовок сообщает об ожидаемом объёме, а не объявляет годовую цифру окончательной.
Как работают биржи прогнозов: простая модель
В базовой модели событийный контракт связан с вопросом, на который предусмотрены ответы «да» и «нет». В официальном объяснении Kalshi контракт по верному исходу при расчёте приносит $1, по неверному — $0. Цена покупки формируется при взаимодействии заявок участников.
Покажем механику на собственном условном примере. Допустим, контракт «да» стоит $0,40, а выплата при подтверждении исхода составляет $1. Покупка 100 таких контрактов стоит $40 без комиссий.
| Что произошло | Сумма после расчёта или продажи | Результат относительно затрат $40 |
|---|---|---|
| Исход «да» подтверждён по правилам | $100 | +$60 |
| Исход «да» не подтвердился | $0 | −$40 |
| Все контракты проданы до расчёта по $0,55 | $55 | +$15 |
Последняя строка предполагает, что действительно нашёлся покупатель на весь объём по указанной цене. Отображаемая котировка сама по себе этого не гарантирует. Комиссии уменьшили бы положительный результат или увеличили общий расход.
При удержании до расчёта валовая выплата $1 на затраченные $0,40 арифметически соответствует множителю 2,50. Это только сопоставление денежного результата в примере. Правила расчёта, доступность выхода и расходы могут отличаться от условий букмекерского пари.
Чем биржа прогнозов отличается от обычной БК
Ниже — сравнение типичной букмекерской ставки с фиксированным коэффициентом и базовой биржевой модели. Оно помогает понять устройство продуктов, но не описывает все площадки и не определяет их юридический статус.
| Критерий | Букмекер с фиксированными коэффициентами | Биржевая модель событийных контрактов |
|---|---|---|
| Основной ориентир | Коэффициент и сумма ставки | Цена и количество контрактов |
| Формирование предложения | Букмекер публикует линию | Заявки участников формируют доступные цены |
| Выход до результата | Если доступен cash out, по условиям БК | Возможна продажа позиции при наличии встречной заявки |
| Что влияет на расходы | Маржа в коэффициентах и условия продукта | Спред, комиссии и цена исполнения заявки |
| Что нужно прочитать | Правила приёма и расчёта пари | Спецификацию контракта и правила определения исхода |
Биржевой интерфейс делает изменение ожиданий особенно заметным: участник видит движение цены. Но более подробное отображение процесса не означает, что угадать исход стало легче. Оно лишь по-другому показывает стоимость принятого риска.
Почему букмекерам интересны биржи прогнозов
Редакционный вывод BET RATING: потенциальная конкуренция возникает там, где продукты претендуют на одни и те же время, внимание и бюджет пользователя. Если человек следит за спортивным событием, разные сервисы могут предлагать ему разные способы выразить мнение о результате.
Однако из этого не следует, что один формат обязательно вытеснит другой. Для такой оценки понадобятся сопоставимые данные по клиентам, удержанию, финансовым результатам и доступности сервисов. Один прогноз оборота не отвечает на эти вопросы.
Интереснее наблюдать за конкретными изменениями: какие рынки появляются, насколько понятны их условия и как устроено исполнение сделок. Для пользователя качество правил и интерфейса может оказаться важнее нового названия категории.
По той же причине неверно считать любую биржу прогнозов криптопроектом. Для понимания продукта нужно отдельно смотреть на оператора, устройство расчётов и договорные условия. Механика прогноза и способ хранения денег — разные характеристики.
Почему рыночная цена не гарантирует правильный прогноз
CFTC объясняет, что цена отражает воспринимаемую участниками вероятность исхода. Это полезный ориентир, но не объективное измерение будущего. В нашем примере цена $0,40 может читаться как рыночный ориентир около 40% до учёта особенностей сделки; она не подтверждает, что истинная вероятность известна.
Особого внимания требуют три элемента: ликвидность, то есть доступный объём встречных заявок; спред между ценами покупки и продажи; и комиссии. Именно они могут изменить результат даже при небольшом движении котировки.
Есть и риск неоднозначной формулировки. Перед сделкой важно понимать источник результата, момент окончания события и порядок спорного расчёта. Например, итог в основное время и итог после дополнительного времени — разные условия, даже когда речь идёт об одном матче.
Отдельно сотрудники CFTC в уведомлении от 22 сентября 2026 года обратили внимание на повышенный риск манипуляций в контрактах, зависящих от слов или действий конкретного человека. Это предупреждение относится к определённому виду событийных рынков; переносить его как готовое обвинение на любую площадку было бы неправильно.
Регулирование остаётся важной частью истории
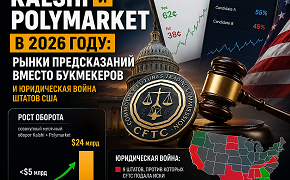
Спор о спортивных событийных контрактах в США продолжается. В октябре NFL поддержала обращение о рассмотрении Верховным судом вопроса разграничения полномочий федерального регулятора и штатов. Это позиция участника правового спора, а не окончательное решение суда о всей индустрии.
Для читателя из России, Казахстана или Узбекистана американский спор не устанавливает местные правила. Иностранная регистрация или надзор не означают автоматически разрешённый доступ из любой страны. Проверять нужно актуальные ограничения конкретного сервиса и применимые местные требования.
В этой статье мы объясняем устройство рынка, а не предлагаем способ обхода территориальных ограничений или индивидуальное юридическое заключение.
Что мы будем отслеживать дальше
Для развития темы важны не только новые рекорды объёма торгов. Мы будем обращать внимание на прозрачность расчётов, доступность сведений о комиссиях, изменения правил и подтверждённые решения регуляторов и судов.
Самый полезный вопрос для читателя звучит так: какой именно риск скрывается за этой ценой? Он помогает оценить и привычную ставку, и событийный контракт без ожидания, что современный интерфейс сам по себе создаёт преимущество.
Частые вопросы
Биржа прогнозов — это букмекер?
У продуктов могут быть похожие события, но различаются механика торговли и договорные условия. Юридическая квалификация зависит от страны и продукта; универсального ответа для всех сервисов нет.
Можно ли продать контракт до окончания события?
В биржевой модели такая возможность предусмотрена, но исполнение зависит от правил рынка и наличия встречного спроса. Гарантировать продажу по желаемой цене нельзя.
$187 млрд — это прибыль площадок?
Нет. В статье приведён прогноз taker volume, пересказанный отраслевыми изданиями. Он не показывает чистую прибыль операторов или заработок участников.
Можно ли считать цену точной вероятностью?
Она отражает рыночную оценку, которая меняется и может оказаться ошибочной. Цена не гарантирует наступление события.










Комментарии 0
Авторизуйтесь на сайте, чтобы добавить комментарий, лайк или дизлайк.