
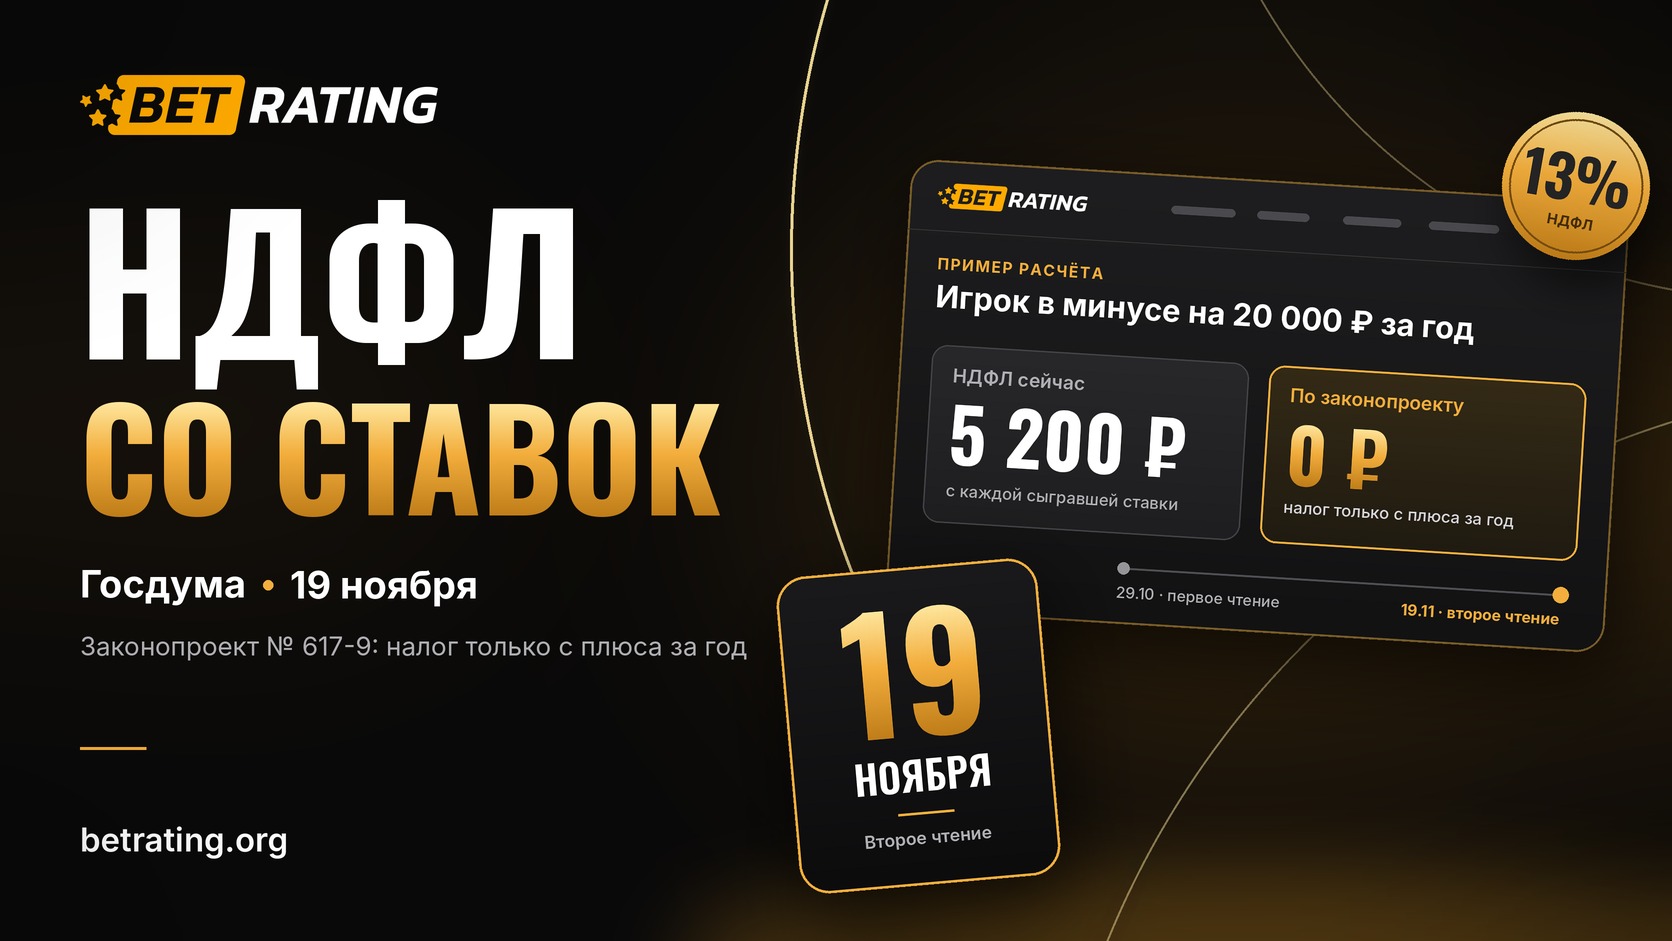
La Duma Estatal planea considerar el 19 de noviembre en segunda lectura el proyecto de ley n.º 617-9, un gran paquete de enmiendas al Código Fiscal. Dentro de él hay una norma para los jugadores: se propone que el IRPF sobre las ganancias de los apostadores se calcule no con cada apuesta ganadora, sino con el resultado positivo del año. Si el jugador termina el año en negativo, no hay base imponible.
La principal disputa antes de la segunda lectura no se centra en la fórmula, sino en la retroactividad. El texto gubernamental extiende el nuevo procedimiento al período desde el 1 de enero de 2023, y el comité de la Duma Estatal sobre presupuesto y impuestos vio una contradicción en esto. A continuación, se detalla lo que está escrito en el proyecto, lo que se está discutiendo y lo que significa para el jugador.
El material se basa en el texto del proyecto de ley en la base "Garant" y en publicaciones de "Klerk", PPT.ru, Sports.ru, SportClan y "Rating de Apostadores". Los datos son actuales hasta el 16 de noviembre de 2026.
En resumen
- Qué cambia. El párrafo 1 del artículo 214.7 del Código Fiscal de la Federación de Rusia se presenta en una nueva redacción: la base del IRPF es la diferencia positiva entre las ganancias y las apuestas durante el año calendario.
- Quién calcula. Sigue siendo el corredor de apuestas como agente fiscal, pero acumulando desde el inicio del año.
- Fechas. El gobierno presentó el proyecto el 30 de septiembre, la primera lectura tuvo lugar el 29 de octubre, y la segunda está programada para el 19 de noviembre.
- Sobre qué discuten. Sobre el recalculo del impuesto para los años 2023-2026: está en el texto de la primera lectura, pero puede no llegar a la redacción final.
- Estado. Este es un proyecto de ley, no una ley. Actualmente, el impuesto se retiene según las reglas vigentes.
Qué cambia el proyecto de ley n.º 617-9
Según el procedimiento actual, el corredor de apuestas calcula el impuesto por cada ganancia por separado. Se deduce del monto de la ganancia solo la apuesta que ganó, y las apuestas perdidas no influyen en el impuesto; así describe la norma vigente PPT.ru. Como resultado, un jugador puede entregar más al corredor de apuestas durante el año de lo que recibe y aún así pagar el IRPF.
El proyecto cambia la base misma. Según el texto del proyecto de ley, el párrafo 1 del artículo 214.7 del Código Fiscal de la Federación de Rusia se presenta en una nueva redacción: el impuesto se toma de la diferencia positiva entre la suma de las ganancias y la suma de las apuestas durante el período fiscal. Se tienen en cuenta los juegos cuyos resultados ocurrieron durante el año.
El cálculo seguirá realizándolo el corredor de apuestas o el totalizador. El agente fiscal lleva a cabo el cálculo acumulando desde el inicio del año, en cada pago y al final del año contabilizando ya el impuesto retenido, explica "Klerk". Se considera pago tanto la acreditación de dinero en la cuenta del jugador como la transferencia a un tercero a solicitud del mismo.
Un detalle importante: en el proyecto no hay "depósitos menos retiros"
En las noticias, la fórmula a menudo se repite como la diferencia entre el dinero depositado y el retirado. En el texto del proyecto se habla de ganancias y apuestas, y el año se define por la fecha del resultado del evento, no por la fecha de recarga o retiro.
En la práctica, esto no es lo mismo. Según BET RATING, el dinero que está en la cuenta de juego sin apuestas no entra en la fórmula, y una apuesta realizada en diciembre para un evento de enero ya se considera del siguiente año. La interpretación final la dará el texto aprobado y las aclaraciones de la FNS.
Cuánto impuesto había y cuánto será: ejemplo de cálculo
La diferencia es más notable para aquellos que juegan cerca de cero o en negativo. Condiciones del ejemplo: durante el año, un jugador realizó 10 apuestas de 10,000 ₽ con un coeficiente de 2.00 en un corredor de apuestas, la tasa del IRPF es del 13%.
| Apuestas ganadoras de 10 | Ganancias, ₽ | Apuestas, ₽ | Resultado del año, ₽ | IRPF actual, ₽ | IRPF según el proyecto, ₽ |
|---|---|---|---|---|---|
| 4 | 80,000 | 100,000 | −20,000 | 5,200 | 0 |
| 5 | 100,000 | 100,000 | 0 | 6,500 | 0 |
| 6 | 120,000 | 100,000 | +20,000 | 7,800 | 2,600 |
| 8 | 160,000 | 100,000 | +60,000 | 10,400 | 7,800 |
Actualmente, se retiene 1,300 ₽ de cada apuesta ganadora: 13% de la diferencia entre el pago de 20,000 ₽ y la apuesta de 10,000 ₽. Según el proyecto, el impuesto solo surge donde el resultado del año es superior a cero.
Cálculo de BET RATING, simplificado: un corredor de apuestas, sin deducciones ni beneficios. Esta es una ilustración de la fórmula, no un asesoramiento fiscal.
Recalculo para los años 2023-2026: la principal disputa de la segunda lectura
En la redacción de la primera lectura, se propone aplicar el nuevo procedimiento a las relaciones surgidas desde el 1 de enero de 2023. Los corredores de apuestas están exentos de multas y responsabilidades si transfieren completamente el impuesto antes del 1 de febrero de 2027, informa "Klerk".
El director ejecutivo de la Primera SRO, Oleg Davydov, describió en el foro AIS-2026 cómo se ve esto para los operadores. Cada corredor de apuestas tendrá que recalcular el IRPF para cada jugador durante cuatro años, restar lo ya pagado y abonar el saldo al presupuesto. Según su evaluación, es probable que los operadores tengan que pagar más, y la FNS comenzará auditorías, informa Sports.ru.
El comité de la Duma Estatal sobre presupuesto y impuestos señaló en su conclusión a la primera lectura la contradicción. Hasta 2026, los jugadores pagaban el impuesto sobre las ganancias inferiores a 15,000 rublos por sí mismos, y el proyecto efectivamente traslada esta obligación de años anteriores a los corredores de apuestas, aunque no se pueden introducir nuevas obligaciones retroactivamente. El comité no se opone a la fórmula en sí, informa SportClan.
Las formulaciones en los medios difieren. Nalog-nalog.ru informa que se propone aclarar el mecanismo, mientras que Sports.ru indica que se propone eliminar el párrafo sobre el recalculo. En ambos casos, se trata de una recomendación del comité, no de una enmienda adoptada.
Dos escenarios para el jugador
| Escenario | Qué significa |
|---|---|
| El recalculo desde 2023 permanece en la ley | Para el jugador que estuvo en negativo, el impuesto retenido puede resultar ser un sobrepago. El reembolso se realiza a través del corredor de apuestas a solicitud del jugador, y se le otorgan hasta tres meses; así se describe el procedimiento en el artículo 231 del Código Fiscal de la Federación de Rusia «Rating de Apostadores». |
| El recalculo se elimina o se limita | La nueva fórmula solo funciona hacia el futuro. El impuesto retenido por los años 2023-2026 no se revisa. |
Qué escenario se incluirá en el texto final se sabrá después de la segunda lectura. Hasta entonces, prometer a los jugadores el reembolso del impuesto es prematuro.
Qué queda incierto antes del 19 de noviembre
El proyecto tiene tres preguntas abiertas, y ninguna ha sido cerrada hasta ahora por el texto oficial.
- Varios operadores de apuestas. Cada operador es un agente fiscal independiente. Según Oleg Davydov, el impuesto se calcula sobre el resultado positivo del jugador con un operador específico. Si esto se mantiene, un jugador con +50 000 ₽ en un operador y -80 000 ₽ en otro pagará 6 500 ₽, aunque en total esté en negativo.
- Fecha de inicio. Según el análisis del abogado Andrey Illarionov en "Klerk", el bloque del impuesto sobre la renta personal (NDFL) comenzará un mes después de la publicación de la ley, pero no antes del inicio del próximo período fiscal. Para los jugadores, esto significa que no comenzará antes del 1 de enero de 2027 — esta es la conclusión de BET RATING, el plazo aún puede cambiar.
- Redacción final. Para la segunda lectura, el texto puede ser reescrito. El editor del departamento de apuestas de "Rating de Apostadores", Maxim Pogodin, considera que las enmiendas son beneficiosas para los jugadores, pero admite que la versión final puede diferir de la actual.
Contexto: El Ministerio de Finanzas no apoyó el impuesto sobre los ingresos extraordinarios para los operadores de apuestas
El impuesto a los jugadores no es el único tema "de apuestas" en la Duma este otoño. El vice-ministro de Finanzas, Alexey Sazanov, en la reunión del comité de presupuesto e impuestos, no apoyó las enmiendas que extenderían el impuesto sobre los ingresos extraordinarios a bancos, organizaciones de microfinanzas y organizadores de juegos de azar. Esto fue informado el 16 de noviembre por Frank Media citando a TASS.
Hay dos argumentos. Las enmiendas no se refieren al objeto del proyecto de ley sobre los usuarios de recursos naturales, y la tributación del negocio del juego ya fue revisada recientemente. Desde 2026, los operadores de apuestas y los totalizadores pagan un 7% sobre la diferencia entre las apuestas aceptadas y los premios pagados, además de un impuesto sobre las ganancias a una tasa del 25%, recuerda el Servicio Federal de Impuestos.
Paralelamente, hay otras dos iniciativas en la Duma. El comité de política económica recomendó rechazar el proyecto de ley № 1173283-8 sobre la prohibición de apuestas en línea, informó SportClan el 6 de noviembre. El senador Ayrat Gibatdinov y los diputados del Partido Comunista de la Federación Rusa presentaron un proyecto sobre el aumento gradual de las contribuciones de los operadores de apuestas, informó News.ru el 26 de octubre.
De todas estas iniciativas, solo el proyecto № 617-9 afecta directamente al bolsillo del jugador. Las demás se refieren a la carga sobre los operadores.
Qué hacer mientras se aprueba la ley
Hasta que la ley sea aprobada, no es necesario cambiar nada: el operador de apuestas retiene el impuesto según las reglas actuales. Se puede preparar desde ahora.
- Guarde el historial de apuestas y pagos. Descargue los datos de su cuenta personal con cada operador de apuestas para los años 2023–2026. Si el recalculo se mantiene en la ley, serán necesarios para la verificación.
- No pague a intermediarios por el "reembolso del impuesto sobre las apuestas". Actualmente no existe un mecanismo de reembolso por años anteriores, y no se sabe si aparecerá.
- Calcule el resultado con cada operador por separado. Según las explicaciones actuales, el negativo de un operador no reduce el impuesto de otro.
- Recuerde los límites de la norma. El artículo 214.7 del Código Fiscal de la Federación Rusa se refiere a las casas de apuestas y totalizadores que operan en Rusia como agentes fiscales.
- Espere el texto final. Después de la segunda lectura, quedará claro qué queda del recalculo y cuándo comenzará a funcionar la nueva fórmula.
Siga el proyecto de ley en BET RATING
BET RATING actualizará este material después de la segunda lectura. Las noticias del mercado y el ranking de los operadores de apuestas legales en Rusia están disponibles en el sitio web y en las aplicaciones de BET RATING para iPhone y Android.
Preguntas frecuentes
¿Se ha cancelado el impuesto sobre las ganancias de los operadores de apuestas?
No. El proyecto de ley № 617-9 no cancela el NDFL, sino que cambia la base: se propone cobrar el impuesto sobre la diferencia positiva entre las ganancias y las apuestas durante el año. Un jugador con un resultado negativo durante el año no paga impuestos.
¿Cuándo considerará la Duma Estatal el proyecto de ley en segunda lectura?
La segunda lectura está programada para el 19 de noviembre de 2026. El gobierno presentó el proyecto el 30 de septiembre, y la primera lectura se llevó a cabo el 29 de octubre.
¿Desde qué año se calculará el NDFL sobre las apuestas de manera diferente?
La fecha exacta depende del texto final y del día de publicación de la ley. Según los análisis del proyecto, el bloque del NDFL comenzará a funcionar no antes del inicio del próximo período fiscal, es decir, no antes del 1 de enero de 2027.
¿Se devolverá el impuesto retenido en los años 2023–2026?
Por ahora, es incierto. En el texto de la primera lectura, el nuevo procedimiento se aplica al período a partir del 1 de enero de 2023, pero el comité de la Duma Estatal de presupuesto e impuestos señaló una contradicción en esta norma. La decisión estará en la redacción final.
¿Se contabilizan las pérdidas de diferentes operadores juntas?
Según las explicaciones actuales, no. Cada operador calcula el impuesto como un agente fiscal independiente, basado en el resultado del jugador específicamente con él.
¿Qué impuesto pagará un jugador que ha tenido ganancias?
En el ejemplo de BET RATING, con una tasa del 13%, un jugador con un resultado de +20 000 ₽ al año pagará 2 600 ₽ en lugar de 7 800 ₽ según el procedimiento actual.
Fuentes
- Garant: texto del proyecto de ley federal № 617-9
- Klerk: pueden obligar a los operadores de apuestas a recalcular el NDFL sobre las ganancias
- Klerk, blog de Andrey Illarionov: plazos de entrada en vigor de las normas del proyecto № 617-9
- PPT.ru: El NDFL sobre las ganancias de los operadores de apuestas se reducirá por las apuestas perdidas
- Sports.ru: el proyecto de ley fue aprobado en primera lectura
- Sports.ru: Davydov sobre el recalculo del NDFL durante cuatro años
- SportClan: primera lectura y posición del comité de presupuesto e impuestos
- Nalog-nalog.ru: qué se propone mejorar para la segunda lectura
- Rating de Apostadores: qué cambiará la nueva fórmula del NDFL
- Frank Media: El Ministerio de Finanzas se opone al impuesto sobre los ingresos extraordinarios para bancos, organizaciones de microfinanzas y operadores de apuestas
- Servicio Federal de Impuestos de Rusia: cambios para el negocio del juego desde 2026 años
- SportClan: el comité de la Duma Estatal se opone a la prohibición de las apuestas en línea
- News.ru: proyecto sobre el aumento de las contribuciones de los bookmakers
El material fue preparado el 16 de noviembre de 2026. Describe un proyecto de ley, no una ley vigente: antes de su adopción y publicación, la norma puede cambiar. El texto no es una consulta fiscal. 18+. Participar en juegos de azar conlleva el riesgo de perder dinero.
18+ • Las apuestas implican riesgo de perder dinero. BET RATING es una plataforma informativa.
Debate del artículo
Todavía no hay comentarios. Haz una pregunta o inicia una discusión.