
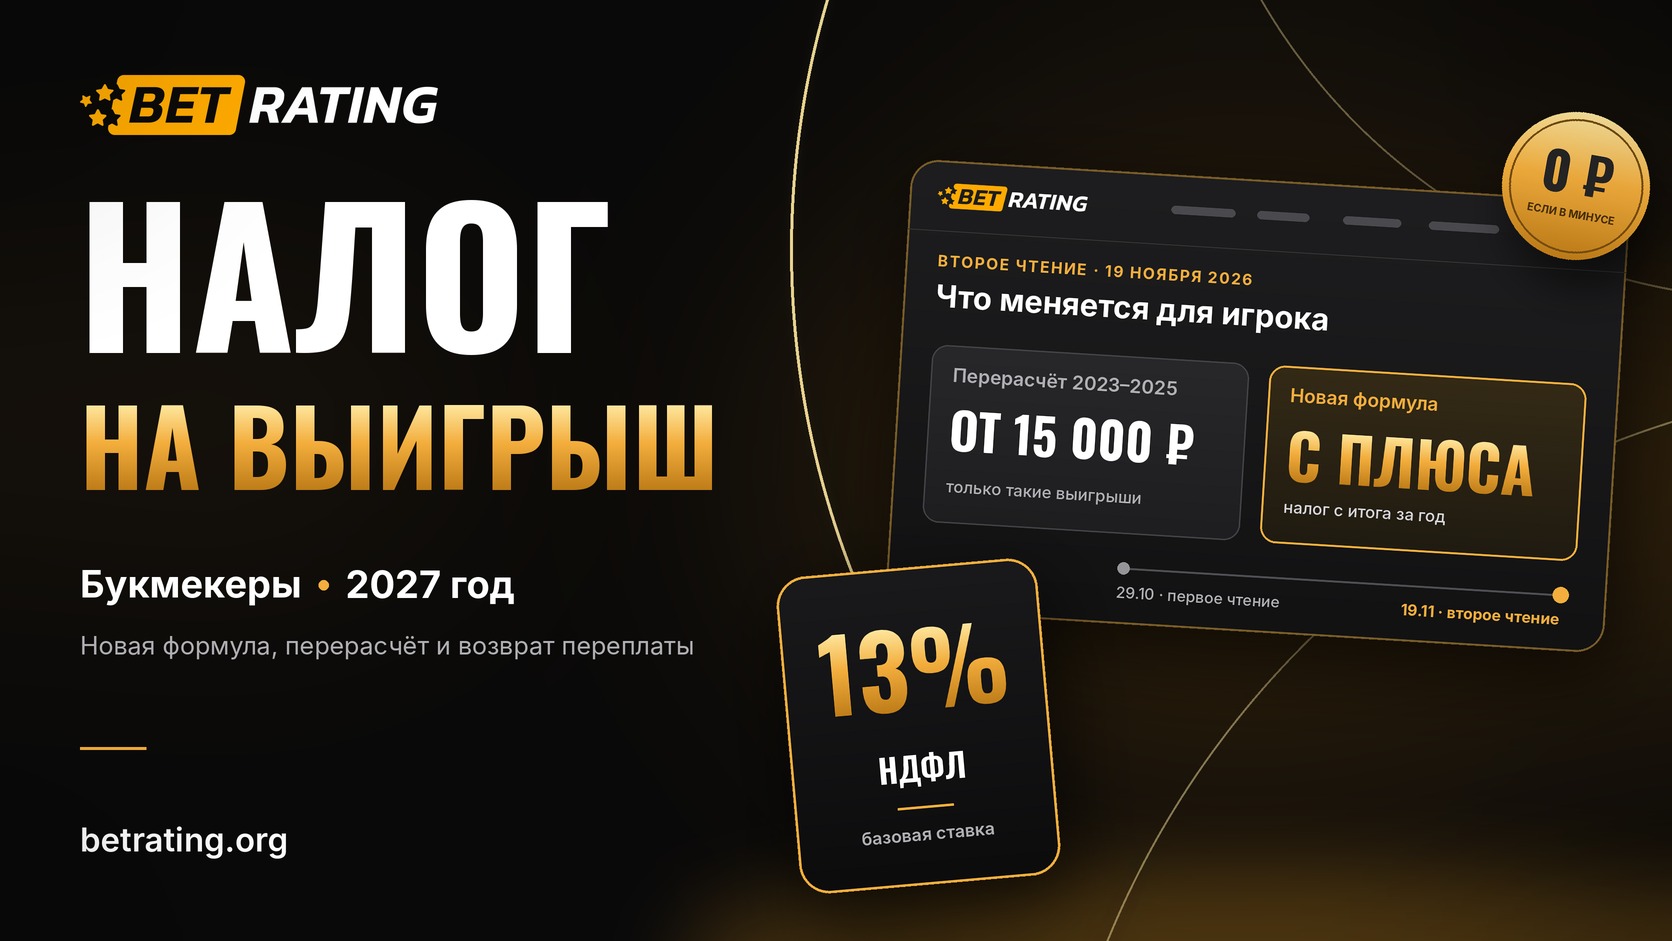
Налог на выигрыш у букмекеров в России меняется: НДФЛ будут считать не с каждой удачной ставки, а с положительного результата игрока за год. Госдума 19 ноября 2026 года приняла эти поправки во втором чтении в составе законопроекта № 617-9. Игрок, который по итогам года остался в минусе, налог платить не будет.
В этом материале — как считается налог сейчас, как он будет считаться по новой формуле, что решили с перерасчётом за прошлые годы и как вернуть переплату. Отдельно отмечено, что уже записано в тексте, а что пока не определено.
Важно: это ещё не закон. Впереди третье чтение, Совет Федерации и подпись президента. Данные актуальны на 20 ноября 2026 года, материал будет обновляться.
Коротко
- Новая формула. Налоговая база — положительная разница между выигрышами и ставками за календарный год.
- В минусе — без налога. Если ставок за год больше, чем выигрышей, база равна нулю.
- Кто считает. Букмекер как налоговый агент, нарастающим итогом с начала года.
- Прошлые годы. Новый порядок распространяется на период с 1 января 2023 года, но за 2023–2025 годы пересчитают только выигрыши от 15 тысяч рублей.
- Статус. Принято во втором чтении. До вступления закона в силу действуют прежние правила.
Как считают налог сейчас
По действующим правилам букмекер считает НДФЛ по каждому выигрышу отдельно. Из выплаты вычитается только сыгравшая ставка, а проигранные ставки налог не уменьшают — так норму описывает PPT.ru.
До 2026 года действовал порог в 15 тысяч рублей. С выигрышей от этой суммы налог удерживал букмекер, а с меньших игрок платил сам через декларацию. С 1 января 2026 года налог со всех выигрышей удерживает букмекер.
Главная претензия к этой схеме: игрок мог за год проиграть больше, чем выиграть, и всё равно заплатить налог с каждой удачной ставки.
Как будут считать по новой формуле
По тексту законопроекта пункт 1 статьи 214.7 НК РФ излагается в новой редакции. Налог берётся с положительной разницы между суммой выигрышей и суммой ставок за налоговый период.
Три детали, которые важно понимать:
- Считаются выигрыши и ставки, а не депозиты и выводы. В новостях формулу часто пересказывают как «внёс минус вывел». В тексте проекта речь идёт именно о ставках и выигрышах.
- Год определяется по дате результата. Учитываются игры, результаты которых наступили в течение года. По прочтению BET RATING, ставка в декабре на январский матч относится уже к следующему году.
- Расчёт идёт нарастающим итогом. Букмекер пересчитывает базу при каждой выплате и по итогам года, засчитывая уже удержанный налог, поясняет «Клерк».
Сколько налога было и сколько станет
Условия примера: за год игрок сделал у одного букмекера 10 ставок по 10 000 ₽ с коэффициентом 2,00, ставка НДФЛ — 13%.
| Сыграло ставок из 10 | Выигрыши, ₽ | Ставки, ₽ | Итог за год, ₽ | НДФЛ сейчас, ₽ | НДФЛ по новой формуле, ₽ |
|---|---|---|---|---|---|
| 4 | 80 000 | 100 000 | −20 000 | 5 200 | 0 |
| 5 | 100 000 | 100 000 | 0 | 6 500 | 0 |
| 6 | 120 000 | 100 000 | +20 000 | 7 800 | 2 600 |
| 8 | 160 000 | 100 000 | +60 000 | 10 400 | 7 800 |
Расчёт BET RATING, упрощённый: один букмекер, без вычетов и льгот. Это иллюстрация формулы, а не налоговая консультация.
Перерасчёт за прошлые годы: что решили
Это был главный спор. Правительственный текст распространял новую формулу на период с 1 января 2023 года, а комитет Госдумы по бюджету и налогам возражал: букмекерам задним числом вменяли обязанности, которых у них не было. Речь шла о выигрышах меньше 15 тысяч рублей, с которых игроки в 2023–2025 годах платили налог сами.
Ко второму чтению нашли компромисс. Дата 1 января 2023 года осталась, но перерасчёт за 2023–2025 годы ограничили выигрышами от 15 тысяч рублей — теми, с которых букмекеры и тогда удерживали налог, сообщает SportClan.
| Период | Какие выигрыши | Что с перерасчётом |
|---|---|---|
| 2023–2025 | От 15 000 ₽ | Букмекер пересчитывает по новой формуле |
| 2023–2025 | Меньше 15 000 ₽ | Не пересчитываются |
| 2026 | Все, с которых налог удерживал букмекер | Пересчёт предусмотрен, объём уточняется |
| С 2027 | Все | Новая формула действует сразу |
По 2026 году ясности меньше. Исполнительный директор Первой СРО Олег Давыдов в комментарии Sports.ru подтвердил, что пересчёт за этот год букмекерам предстоит, и назвал его серьёзной нагрузкой на профильные службы. По его оценке, закон написан не очень чётко, а реальный эффект станет понятен только по итогам следующего года.
Пример: когда у игрока появляется переплата
Условия: в 2024 году игрок сделал у одного букмекера три ставки по 15 000 ₽ с коэффициентом 2,00, и все они сыграли. Ещё на 60 000 ₽ он поставил и проиграл.
- Что удержали тогда. С каждой выплаты в 30 000 ₽ букмекер удержал 13% от 15 000 ₽, то есть 1 950 ₽. Всего 5 850 ₽.
- Что выходит по новой формуле. Выигрыши за год — 90 000 ₽, ставки — 105 000 ₽. Итог отрицательный, база равна нулю.
- Результат. Удержанные 5 850 ₽ могут оказаться переплатой.
Это расчёт BET RATING по логике законопроекта. Как именно букмекеры будут учитывать мелкие ставки и выигрыши прошлых лет при пересчёте, покажут итоговый текст закона и разъяснения ФНС.
Как вернуть переплату
Отдельной процедуры для игроков в законопроекте нет. Действует общее правило статьи 231 НК РФ: излишне удержанный налог возвращает налоговый агент, то есть букмекер, по письменному заявлению игрока. На возврат отводится до трёх месяцев — так порядок описывает «Рейтинг Букмекеров».
Порядок действий, когда закон вступит в силу:
- Дождитесь, пока букмекер пересчитает налог и сообщит о переплате.
- Сверьте его расчёт со своей историей ставок за этот год.
- Подайте букмекеру письменное заявление на возврат с реквизитами счёта.
- Если букмекер отказал или не ответил, обращайтесь в налоговую инспекцию.
До вступления закона в силу подавать заявления бессмысленно: оснований для возврата пока нет.
Если вы играете у нескольких букмекеров
Каждый букмекер — отдельный налоговый агент и видит только свои данные. По словам Олега Давыдова, налог считается с положительного результата игрока у конкретного оператора.
Пример: у одного букмекера вы в плюсе на 50 000 ₽, у другого в минусе на 80 000 ₽. Первый удержит 6 500 ₽, хотя в сумме за год вы потеряли 30 000 ₽. Можно ли будет зачесть такой минус через декларацию, изученные источники не сообщают.
Когда новые правила начнут действовать
Законопроекту осталось пройти третье чтение, Совет Федерации и подпись президента. По разбору юриста Андрея Илларионова на «Клерке», блок НДФЛ вступает в силу через месяц после публикации закона, но не раньше начала очередного налогового периода. Вывод BET RATING: новая формула заработает не раньше 1 января 2027 года.
По срокам пересчёта данные расходятся. В редакции первого чтения букмекеров освобождали от пеней, если они перечислят налог до 1 февраля 2027 года. Олег Давыдов после второго чтения говорил о расчёте и уплате по состоянию на 31 декабря текущего года. Точную дату покажет итоговый текст.
Что сделать игроку уже сейчас
- Выгрузите историю ставок. Сохраните данные из личного кабинета у каждого букмекера за 2023–2026 годы: ставки, выигрыши, удержанный налог.
- Посчитайте итог по каждому году и каждому букмекеру. Так вы заранее увидите, где возможна переплата.
- Не платите посредникам за «возврат налога со ставок». Закон ещё не принят, а возврат будет идти через букмекера бесплатно.
- Помните о границах нормы. Статья 214.7 НК РФ касается букмекеров и тотализаторов, которые работают в России как налоговые агенты.
Чего пока никто не знает
- Объём пересчёта за 2026 год. Комментарии участников рынка здесь расходятся.
- Срок, к которому букмекеры закончат пересчёт. В источниках называются разные даты.
- Судьба вычета в 4 000 ₽. Сейчас он действует для выигрышей; сохранится ли он при новой формуле, источники не уточняют.
- Зачёт минуса между букмекерами. Механизма в известном тексте нет.
- Итоговый текст. До третьего чтения возможны технические правки.
За ходом законопроекта BET RATING следит в отдельной новости, а этот материал обновит после третьего чтения и публикации закона.
Частые вопросы
Нужно ли платить налог с выигрыша у букмекера в 2027 году?
Да, но только если по итогам года у конкретного букмекера вы в плюсе. Налог берётся с положительной разницы между выигрышами и ставками. Сам игрок ничего не считает: налог удерживает букмекер.
Отменили ли налог для тех, кто в минусе?
По законопроекту — да: при отрицательном итоге за год налоговой базы нет. Закон принят во втором чтении и ещё не вступил в силу.
Вернут ли налог, удержанный в 2023–2025 годах?
Перерасчёт предусмотрен только для выигрышей от 15 000 ₽, с которых налог удерживал букмекер. Выигрыши меньше этой суммы не пересчитываются.
Как вернуть переплату по налогу со ставок?
Через букмекера: по общему правилу излишне удержанный налог возвращает налоговый агент по письменному заявлению в течение трёх месяцев. Подавать заявление стоит после вступления закона в силу.
Считаются ли проигрыши у разных букмекеров вместе?
По текущим объяснениям — нет. Каждый букмекер считает налог только по своим данным.
Какая ставка налога на выигрыш?
Базовая ставка НДФЛ — 13%. Новая формула меняет не ставку, а базу, с которой считается налог.
Источники
- Гарант: текст проекта федерального закона № 617-9
- SportClan: законопроект принят во втором чтении
- SportClan: правила пересчёта за прошлые годы
- Sports.ru: второе чтение
- Sports.ru: комментарий Олега Давыдова
- Клерк: пересчёт НДФЛ с выигрышей
- Клерк, блог Андрея Илларионова: сроки вступления в силу
- PPT.ru: НДФЛ с выигрышей уменьшат на проигранные ставки
- Рейтинг Букмекеров: возврат переплаты
Материал обновлён 20 ноября 2026 года. Он описывает законопроект, принятый во втором чтении, а не действующий закон. Текст не является налоговой консультацией. 18+. Участие в азартных играх связано с риском потери денег.
18+ • Ставки связаны с риском потери денег. BET RATING — информационная платформа.
Обсуждение статьи
Комментариев пока нет. Задайте вопрос или начните обсуждение.